 X(旧Twitter)
 Facebook
 LINE
2026.09.23

投稿日:2026.09.24
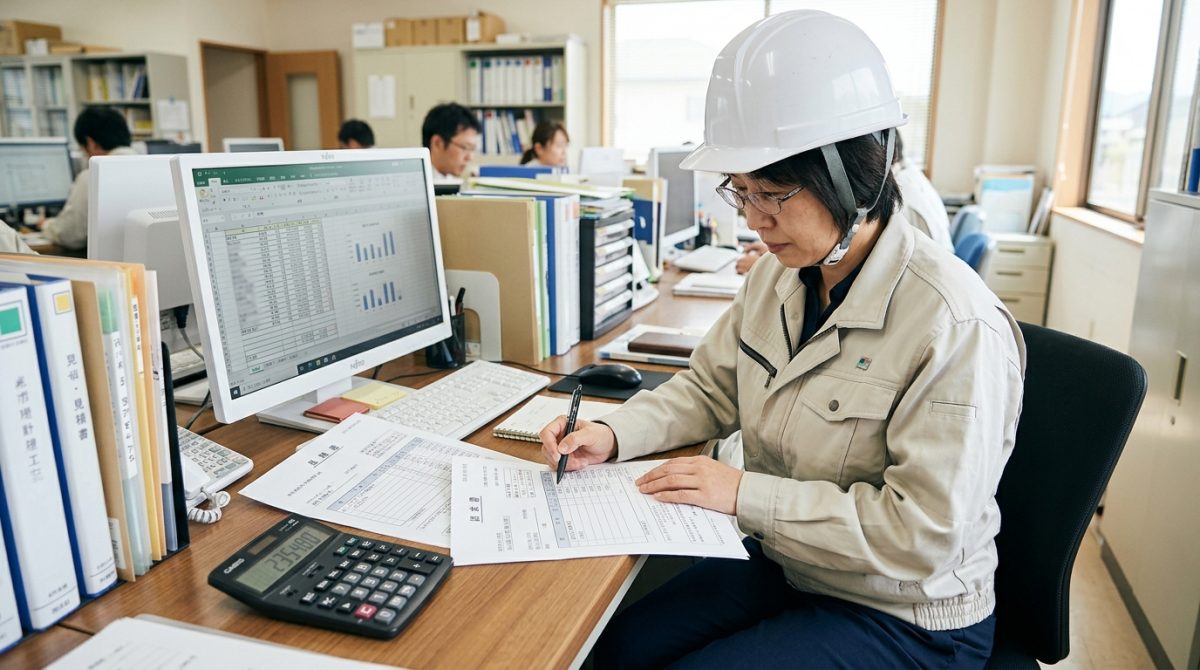
遮熱工事の費用は、修繕費か資本的支出かで処理が変わります。判断の軸は、原状回復か価値向上かです。国税庁は形式的な判定基準も示しており、一つの修理・改良の金額が20万円未満なら修繕費として処理できます。ただし最終的な判断は個別事情によるため、顧問税理士への確認が前提になります。
見積書が届いて、まず手が止まるのが経理の担当者です。屋根に遮熱シートを張る工事。この金額は、今期の経費で落とせるのか。それとも資産計上して、何年かに分けるのか。「修繕費にできれば今期の負担が減る」「でも税務調査で否認されたら困る」。ネットで調べても出てくるのは一般論ばかりで、屋根の遮熱工事という具体例は見つからない。稟議の資料には金額を書かなければならないのに、処理が決まらない。この記事では、遮熱工事の費用処理について、判断の考え方を整理します。なお、個別の判断は必ず顧問税理士にご確認ください。
目次
修繕費と資本的支出の区分は、その支出が原状回復にあたるか、価値を高めるものかで判断されます。本記事では、国税庁が示す判定の考え方、形式基準による処理、資本的支出となった場合の耐用年数の考え方、そして稟議書での説明のしかたを整理します。税務は個別性が高い分野です。ここに書いた内容は一般的な整理であり、最終的な判断は税理士や税務署にご確認ください。
一言でいうと、遮熱シートの新規施工は資本的支出と判断される可能性が高い、ということです。既存の屋根を元に戻す工事ではなく、遮熱という新たな機能を付加するためです。ただし、屋根の補修と併せて行う場合は、部分ごとに区分して考える必要があります。最も重要なのは、見積書で工事内容を区分してもらうこと。処理の判断は、見積の書き方から始まります。
通常の維持管理や、壊れたものを元に戻すための支出は修繕費です。一方、資産の使用可能期間を延長させたり、価値を増加させたりする支出は資本的支出とされ、資産計上のうえ減価償却します。屋根の塗り替えは前者、屋根に新しい機能を追加する工事は後者に近い、というのが基本的な整理です。
国税庁は、判断が難しい場合の形式的な基準も示しています。一つの修理・改良等のために要した金額が20万円未満である場合や、おおむね3年以内の周期で行われる修理・改良である場合は、修繕費として処理することが認められています。実務では、この基準に該当するかをまず確認することが多いです。
さらに、資本的支出か修繕費かが明らかでない場合について、その金額が60万円未満のとき、またはその修理・改良等をした固定資産の前期末取得価額のおおむね10%相当額以下であるときは、修繕費として処理できるとする取扱いがあります。要件が細かいため、適用の可否は税理士にご確認ください。
既存の屋根に遮熱シートを新たに施工する場合、機能の付加にあたるため、資本的支出と判断される可能性があります。一方、屋根のサビ補修や塗装のやり直しは、原状回復の性格が強い。実は、この二つを同じ工事で行うケースが多いため、区分が問題になるのです。
実務でよくあるのが、どちらとも言い切れないケースです。この場合、判断そのものより「なぜそう判断したか」を残しておくことが重要になります。見積書、工事写真、社内での検討記録。数年後に説明を求められたとき、根拠資料があるかどうかで話が変わります。正直なところ、税務の論点は当時の資料がすべてです。
「屋根工事一式」では、経理側が判断できません。下地補修、既存部の塗装、遮熱シート施工、足場、諸経費。項目が分かれていれば、性格ごとに検討できます。実は、この点でも内訳のある見積書は価値があります。
補修部分は修繕費、遮熱シート部分は資本的支出。このように分けて処理する考え方があります。ただし、按分の妥当性が問われるため、見積書での明確な区分が前提です。ケースによりますが、施工会社に依頼すれば内訳を分けた見積は作成できます。
足場費用は、どの工事のために発生したかで扱いが変わり得ます。補修と遮熱の両方に関わる場合、合理的な基準で按分することになります。この判断も、税理士と相談すべき部分です。
なお、区分を分けること自体は、施工会社にとって特別な作業ではありません。もともと工程ごとに積算しているためです。「経理の判断に使うので分けてください」と伝えれば、たいていの会社は対応します。頼まなければ一式でまとめられてしまう、というだけの話です。
資本的支出は、原則としてその支出の対象となった既存資産と種類・耐用年数を同じくする資産を新たに取得したものとして扱われます。つまり、建物本体への支出なら建物の耐用年数、建物附属設備に該当するなら該当区分の耐用年数を基に償却することになります。どの区分に当たるかは、工事の内容によって判断が分かれます。
中小企業者等については、少額減価償却資産の特例など、一定の要件のもとで処理を簡便にできる制度があります。また、設備投資に関する税制優遇が適用できる場合もあります。年度や制度によって内容が変わるため、その時点での確認が必要です。
省エネや脱炭素関連の補助金を受けた場合、その扱いも検討が必要になります。圧縮記帳の適用可否など、判断すべき論点があります。よくあるのが、補助金の入金時期と工事の完了時期がずれるケース。この場合の処理も含めて、事前に整理しておくと安心です。
稟議書に書く際は、初期費用だけでなく、想定される効果も併記しておくと通りやすくなります。空調負荷の軽減による電気代の削減、作業環境の改善による生産性への影響。当社の実績では消費電力を最大約30%削減できた例もありますが、これは条件が整った場合の目安です。数字を使うなら、前提条件も一緒に書いてください。
岐阜県の部品工場では、経理担当の方が施工会社に「補修部分と遮熱部分を分けた見積を」と依頼しました。結果、税理士との相談がスムーズに進み、処理方針が着工前に固まったそうです。担当の方は「後から分けようとすると根拠が作れない。最初に頼んでよかった」と話しています。
一方、別の企業では工事を先に進め、決算前になって処理の検討を始めました。見積が一式表記だったため区分の根拠が作りにくく、確認に時間がかかったといいます。工事の内容は同じでも、書類の作り方で手間が変わる例です。
経理処理を円滑に進めた企業に共通するのは、着工前に方針を決めている点です。見積の区分を依頼し、税理士に確認し、稟議書にその前提を書いておく。順番を守るだけで、決算期の負担がまったく違ってきます。
工事内容によります。新たな機能の付加は資本的支出と判断される可能性があります。税理士にご確認ください。
一つの修理・改良に要した金額が20万円未満であれば、修繕費として処理することが認められています。
見積書で区分してもらい、性格ごとに検討します。按分の根拠として、内訳のある見積が必要です。
原則として、対象となった既存資産と同じ種類・耐用年数で償却します。区分の判断は工事内容によります。
目的に応じて判断します。複数の工事にまたがる場合は、合理的な基準での按分が必要になります。
圧縮記帳の適用可否など、検討すべき論点があります。入金時期との関係も含めて事前に整理してください。
対応可能です。補修部分と遮熱シート施工部分を分けた見積をお出しできます。
着工前です。工事後に区分しようとすると、根拠となる資料が作りにくくなります。
遮熱工事の費用処理は、原状回復か価値向上かという軸で判断されます。新規の遮熱シート施工は資本的支出と判断される可能性が高い一方、屋根の補修部分は修繕費の性格を持ちます。だからこそ、見積書での区分が重要です。そして方針は着工前に決める。この2点を押さえれば、決算期に慌てることはありません。なお、個別の判断は必ず顧問税理士にご確認ください。
見積の区分については、施工会社に依頼すれば対応できます。日本いぶしは岐阜県岐阜市で創業100年以上、施工実績10万件以上を重ねてきた屋根工事の専門会社として、岐阜・愛知の工場・倉庫を手がけています。現地調査・お見積りは無料。「経理の確認に使える形で見積がほしい」というご依頼も承ります。0120-548-124、受付は平日8:00〜18:00です。
2026.09.23
2026.09.22
2026.09.21
工場・倉庫の新たな暑さ対策
「スカイ工法」の施工なら
100年以上続く屋根工事会社、日本いぶしにお任せください。